 Rafael Nazar
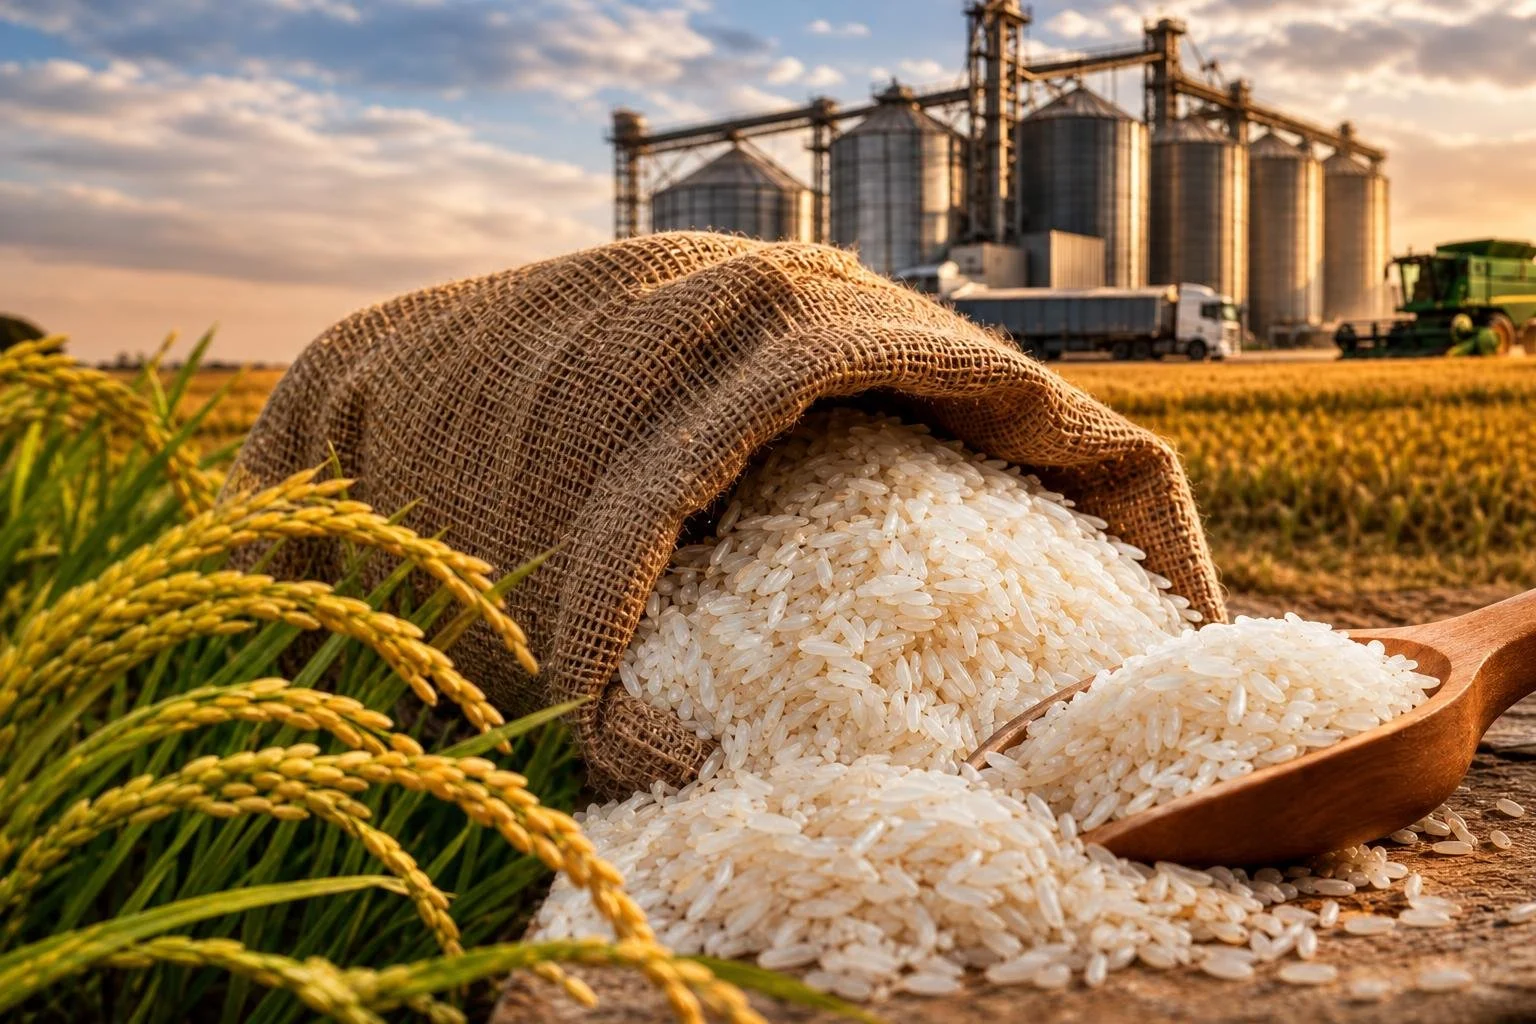
O mercado brasileiro de arroz terminou outubro com negociações lentas e baixa disposição de compradores e vendedores para fechar novos negócios. A retenção de estoques pelos produtores reduziu a oferta disponível no mercado físico, mas a demanda enfraquecida impediu uma recuperação mais consistente das cotações.
A avaliação é do analista da Safras & Mercado, Evandro Oliveira. Segundo ele, o setor vive um equilíbrio de pouca movimentação: enquanto os agricultores evitam vender sem necessidade, as indústrias fazem apenas compras pontuais para repor os volumes indispensáveis.
Esse cenário resultou em baixa liquidez. A resistência dos vendedores ajudou a sustentar as referências de preços, mas não encontrou força suficiente na demanda para impulsionar as cotações.
Indicador do Rio Grande do Sul recua em outubro
O Indicador Safras do arroz em casca no Rio Grande do Sul, considerando grãos inteiros entre 58% e 62% e pagamento à vista, encerrou o período em R$ 83,79 por saca. O valor representa queda de 0,31% em relação à semana anterior e recuo de 0,02% na comparação com o mesmo período do mês anterior.
Apesar da estabilidade recente, a cotação permanece 46,68% acima do registrado em 2025. Os números indicam que, embora o preço acumulado ainda esteja valorizado na comparação anual, o mercado encontra dificuldades para avançar no curto prazo.
Indústrias restringem compras
A postura da indústria beneficiadora é apontada como um dos principais fatores que limitam a recuperação dos preços do arroz em casca. Com parte das necessidades de abastecimento já atendida, as empresas concentram as aquisições na reposição de passagem e evitam ampliar os estoques enquanto as vendas do arroz beneficiado não apresentarem melhora.
As indústrias enfrentam dificuldades para repassar ao varejo os custos mais elevados da matéria-prima. Essa situação reduz as margens, limita o capital de giro e aumenta o risco de acúmulo de produto nos canais de comercialização.
“A dificuldade de repassar o custo da matéria-prima ao varejo comprime as margens, restringe o capital de giro e aumenta o risco de encharcamento de canal”, observa Oliveira.
Com menor capacidade financeira e comercial para aumentar as aquisições, os compradores evitam disputar novos lotes. A postura prolonga o ambiente de baixa liquidez e impede que a oferta mais restrita se converta em uma pressão efetiva de alta.
Produtores administram o ritmo de comercialização
Entre os vendedores, a estratégia predominante é controlar o ritmo das vendas. A retenção dos estoques reduz a disponibilidade imediata do arroz e funciona como contraponto à demanda enfraquecida da indústria.
A decisão também está relacionada às necessidades financeiras de cada propriedade, especialmente aos compromissos de custeio da nova safra. Por isso, a disposição para negociar depende das condições de caixa e da avaliação dos preços disponíveis.
Sem necessidade imediata de recursos, parte dos agricultores prefere aguardar oportunidades comerciais mais favoráveis. Esse comportamento evita uma pressão maior de oferta, mas não é suficiente para provocar valorização expressiva enquanto a indústria mantiver as compras limitadas.
Câmbio e Bolsa de Chicago favorecem competitividade
No mercado externo, as condições são mais favoráveis à comercialização brasileira. O dólar, novamente próximo de R$ 5,40, melhora a conversão das receitas de exportação, enquanto as cotações na Bolsa de Chicago apresentam referências superiores às observadas no mercado físico nacional.
Os contratos de arroz para novembro estavam cotados a US$ 17,41 por 100 libras (cwt), e os vencimentos para março alcançavam US$ 18,31 por cwt. Conforme as referências apresentadas na análise, os valores equivalem a mais de R$ 103 e aproximadamente R$ 109 por saca, respectivamente.
Para Oliveira, a combinação entre o câmbio e os preços internacionais amplia o potencial de competitividade do produto brasileiro. “Essa combinação amplia o potencial de competitividade brasileira, mas ainda não representa mudança concreta de panorama”, afirma.
Apesar do ambiente externo mais favorável, as tradings já estão posicionadas para atender aos embarques de curto prazo e, por isso, não têm urgência para ampliar as aquisições no mercado interno.
Vietnã sustenta referências internacionais; Índia limita altas
No cenário asiático, o Vietnã aparece como um dos principais fatores de sustentação das cotações internacionais. A oferta do país tende a ficar mais curta até a chegada da colheita de outono-inverno, prevista para o fim de novembro. A expectativa de retomada das compras das Filipinas também mantém a atenção sobre a disponibilidade do produto.
A produção estimada para a safra vietnamita corresponde a aproximadamente metade do volume da temporada verão-outono. O mercado também acompanha a possibilidade de influência do fenômeno El Niño sobre o próximo ciclo produtivo, embora ainda não haja confirmação de quebra de safra.
Na direção oposta, a Índia continua exercendo pressão competitiva, principalmente nos mercados africanos mais sensíveis aos preços. A oferta indiana limita a possibilidade de uma valorização generalizada entre os principais países exportadores.
Nesse contexto, a demanda pelo arroz brasileiro dependerá da necessidade de recomposição dos embarques e da competitividade dos lotes nacionais em relação às demais origens. “A decisão de compra dependerá da necessidade de recomposição dos embarques e da efetiva competitividade dos lotes brasileiros”, avalia Oliveira.
Retomada da demanda é decisiva
O encerramento de outubro mostra um mercado brasileiro com oferta imediata limitada pela retenção dos produtores, mas sem força compradora suficiente para sustentar uma reação expressiva dos preços.
Embora o cenário internacional seja mais favorável, especialmente pela combinação entre o câmbio e as referências da Bolsa de Chicago, esses fatores ainda não foram transmitidos de forma consistente ao mercado físico nacional.
Para os próximos períodos, o principal ponto de atenção será a recuperação da demanda, tanto por parte da indústria beneficiadora quanto dos compradores internacionais. Enquanto as empresas mantiverem aquisições restritas e as tradings não precisarem ampliar a cobertura dos embarques, a tendência é de continuidade das negociações seletivas e da baixa liquidez.
Para os produtores, o comportamento do mercado dependerá do equilíbrio entre a necessidade de comercialização, os custos da nova safra e a possibilidade de surgirem oportunidades melhores de venda.
Fonte: Portal do Agronegócio.