
 Redação
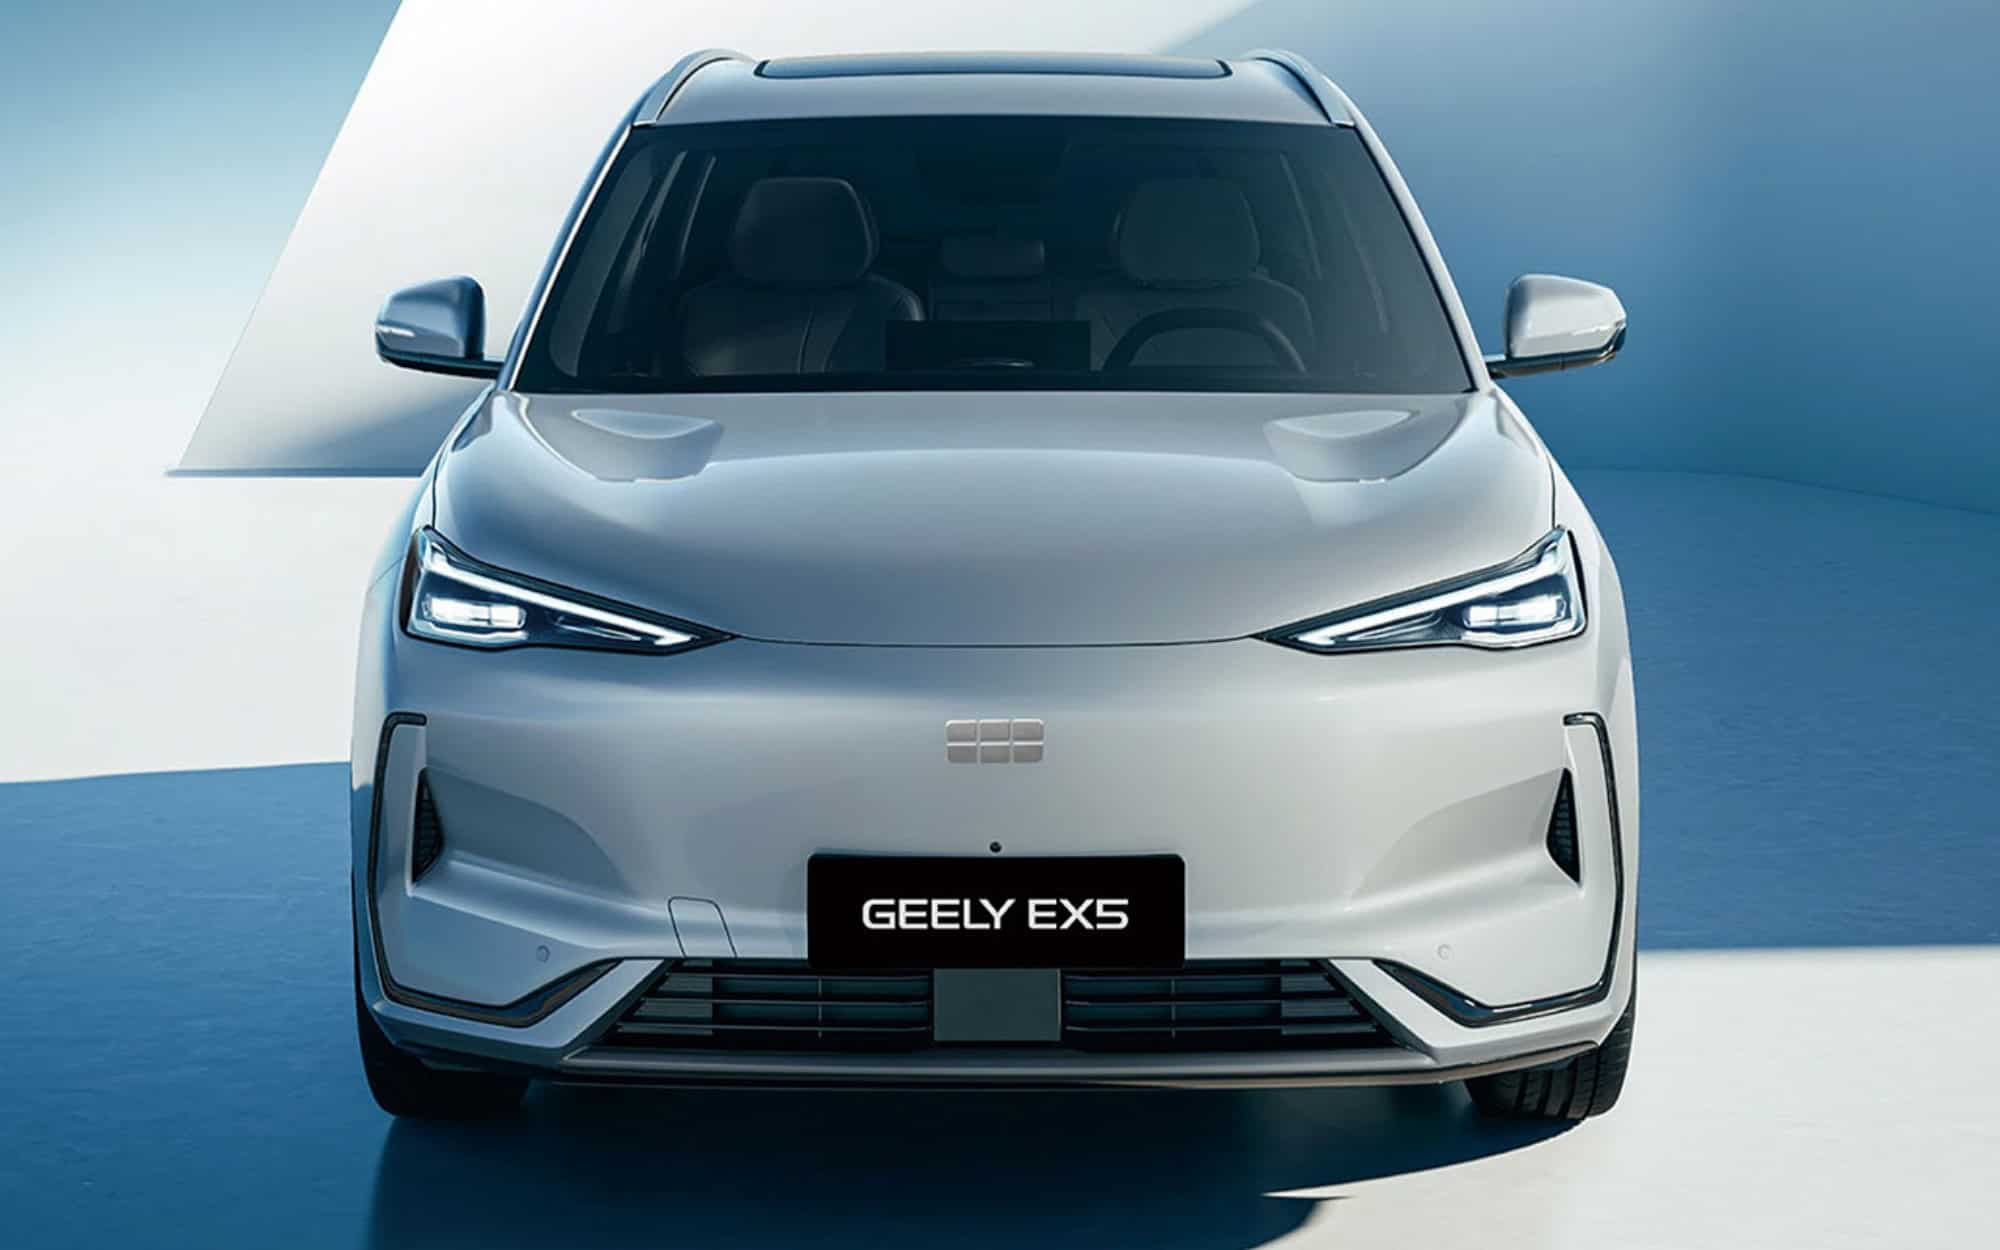
O preço médio dos carros zero quilômetro no Brasil registrou a primeira queda real em seis anos, impulsionada pela crescente concorrência das montadoras chinesas. Essa mudança na dinâmica do setor automotivo promete impactar diretamente o consumidor brasileiro, que busca opções mais acessíveis e tecnológicas.
Apesar da redução nos preços, a compra de um carro novo ainda enfrenta desafios. Juros elevados e a estagnação da renda continuam a pesar no orçamento de muitos consumidores, dificultando o acesso ao financiamento de veículos.
A diferença aparece na negociação
De acordo com um levantamento da Bright Consulting, o preço médio sugerido pelas montadoras alcançou R$ 166,9 mil em 2026. Com uma inflação acumulada de 3,18%, isso resultou em uma queda real de 1,5%. No entanto, o valor efetivamente pago pelos consumidores caiu ainda mais, 3,5%, passando de R$ 157,6 mil para R$ 152,1 mil.
Essa redução nos preços pode ser atribuída a diversos fatores, como bônus oferecidos pelas fabricantes, maior valorização do veículo usado, condições especiais de financiamento e negociações para reduzir estoques. Esses elementos tornam o cenário mais favorável para quem deseja adquirir um carro novo.
A concorrência ficou mais intensa
O crescimento das montadoras chinesas no Brasil é o principal motor dessa mudança. Com um mercado de 34 milhões de veículos por ano, a BYD, por exemplo, produziu cerca de 4 milhões de carros em 2025, o que permite uma redução significativa no custo médio por veículo.
Além da escala, essas montadoras têm investido na produção interna de componentes estratégicos, como baterias, o que diminui a dependência de intermediários e ajuda a manter os preços competitivos. Em 2026, o Brasil se tornou líder nas importações de veículos chineses, com US$ 5,2 bilhões em compras, sendo a maior parte destinada a modelos elétricos e híbridos.
O crédito ainda limita as vendas
Apesar da queda nos preços, o financiamento de automóveis continua oneroso. As taxas de juros variam entre 18% e 22% ao ano, enquanto a Selic permanece em 14,25%. Essa realidade torna o acesso ao crédito um desafio para muitos consumidores.
Estima-se que cerca de 60% das vendas de veículos dependem de financiamento bancário. Com os juros elevados, os bancos tendem a restringir o crédito, aumentando o risco de inadimplência. Assim, embora a concorrência esteja beneficiando o consumidor com preços mais baixos, o financiamento permanece como um obstáculo significativo para quem deseja trocar de carro.



