 Rafael Nazar
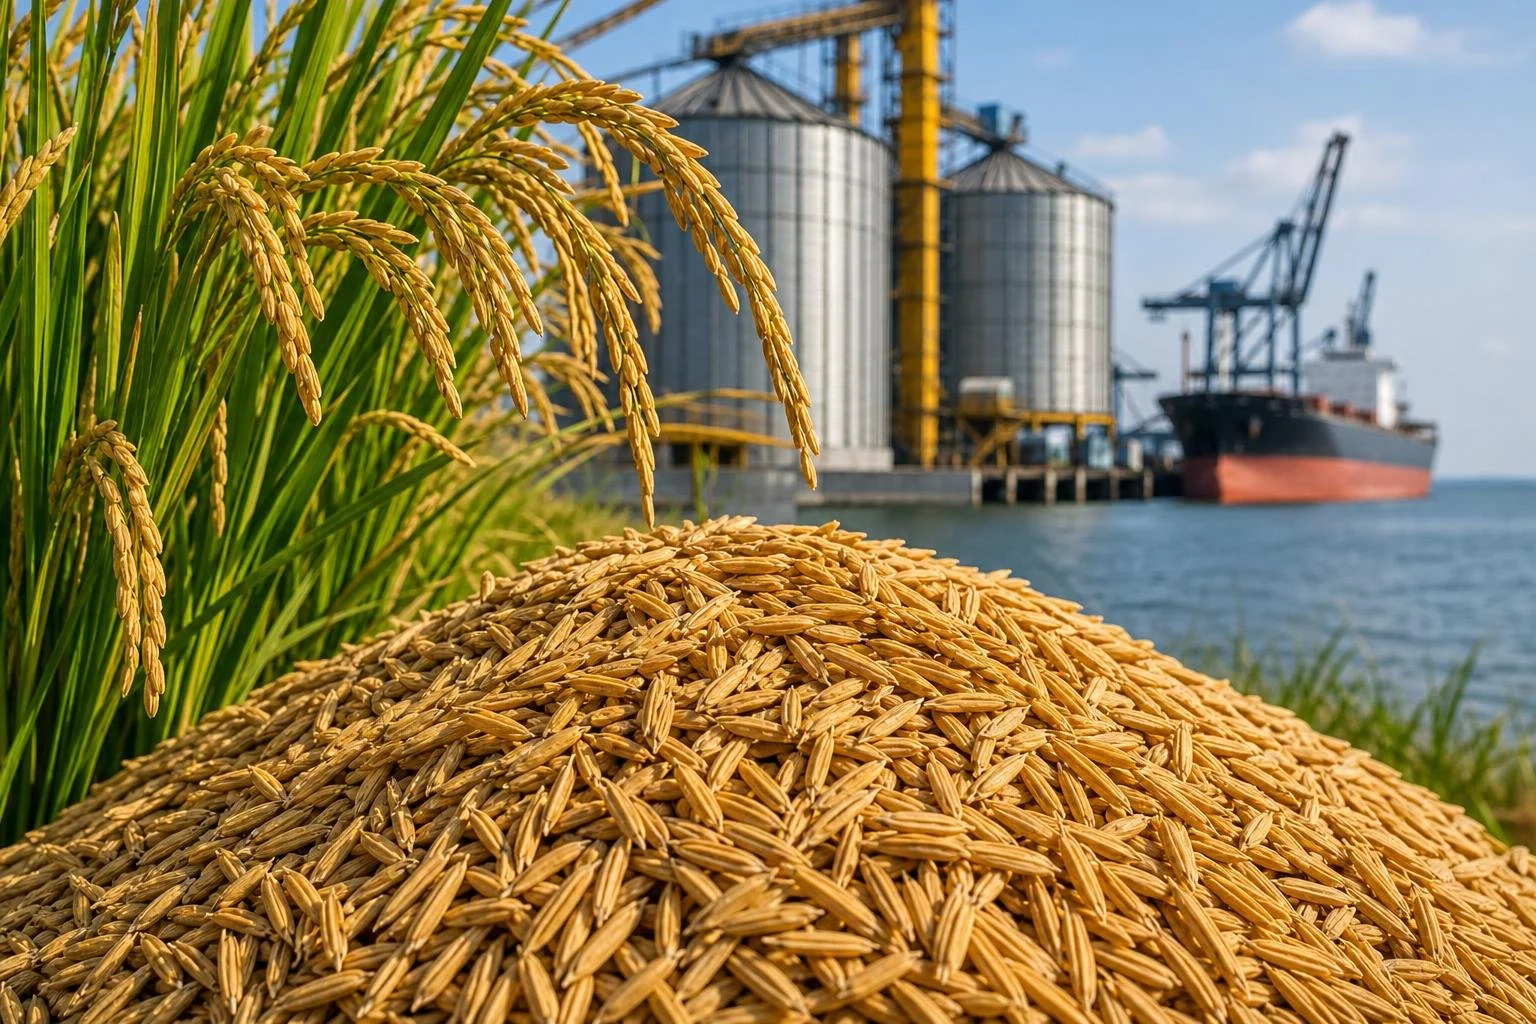
O mercado de arroz no Rio Grande do Sul segue com baixa liquidez, mesmo com a menor disponibilidade de lotes e referências internacionais mais favoráveis às exportações. A retenção de produto por produtores capitalizados limita a oferta, mas a resistência das indústrias aos preços pedidos impede uma valorização consistente.
Segundo Evandro Oliveira, analista e consultor da Safras & Mercado, três fatores estão no centro das atenções do setor: as dificuldades de estabelecimento da safra 2026/27, a possível maior atratividade das vendas externas e a expectativa de reposição dos estoques industriais na virada do ano. Esses elementos influenciam as perspectivas para os próximos meses, mas ainda não resultaram em aumento no ritmo de negócios.
O Indicador Safras do arroz em casca no Rio Grande do Sul fechou a quinta-feira (12) em R$ 83,73, considerando produto com rendimento de 58% a 62% de grãos inteiros e pagamento à vista. O valor recuou 0,07% em relação à semana anterior e 0,38% na comparação com o mesmo período do mês passado. Em relação a igual período de 2025, contudo, houve alta acumulada de 55,78%.
De acordo com Oliveira, produtores com maior capacidade financeira continuam restringindo as ofertas. A medida reduz os lotes disponíveis, mas não assegura a realização de negócios quando as indústrias não aceitam as condições propostas.
Uma possível mudança nesse cenário dependerá do comportamento da demanda por arroz beneficiado e do calendário de entrada da nova safra. Se as vendas no varejo aumentarem e a colheita atrasar, a necessidade de abastecimento poderá intensificar a disputa das indústrias pela matéria-prima. O analista ressalta, porém, que essa é uma possibilidade para a virada do ano, e não uma pressão compradora já consolidada.
Na avaliação da Safras & Mercado, o dólar acima de R$ 5,60 e os contratos de arroz em Chicago superiores a US$ 18,60 por hundredweight para janeiro de 2027 e a US$ 19 para março de 2027 melhoram as referências externas.
Oliveira também cita o preço de exportação do arroz norte-americano, próximo de US$ 435 por tonelada, e a estimativa de redução superior a 30% na safra de arroz longo fino dos Estados Unidos. Uma eventual queda no excedente exportável norte-americano pode abrir oportunidades para fornecedores do Mercosul, mas essa perspectiva depende da confirmação de contratos e embarques.
O consultor diferencia a melhora das referências internacionais de uma situação de escassez global. Segundo ele, os sinais externos estão mais firmes, mas não comprovam falta de arroz no mercado mundial.
No Brasil, a sustentação dos preços dependerá da transformação dessas oportunidades em vendas efetivas. O ritmo das exportações, a recuperação das compras industriais e a evolução da safra 2026/27 serão decisivos para superar o atual impasse comercial.
Fonte: Portal do Agronegócio.