 Rafael Nazar
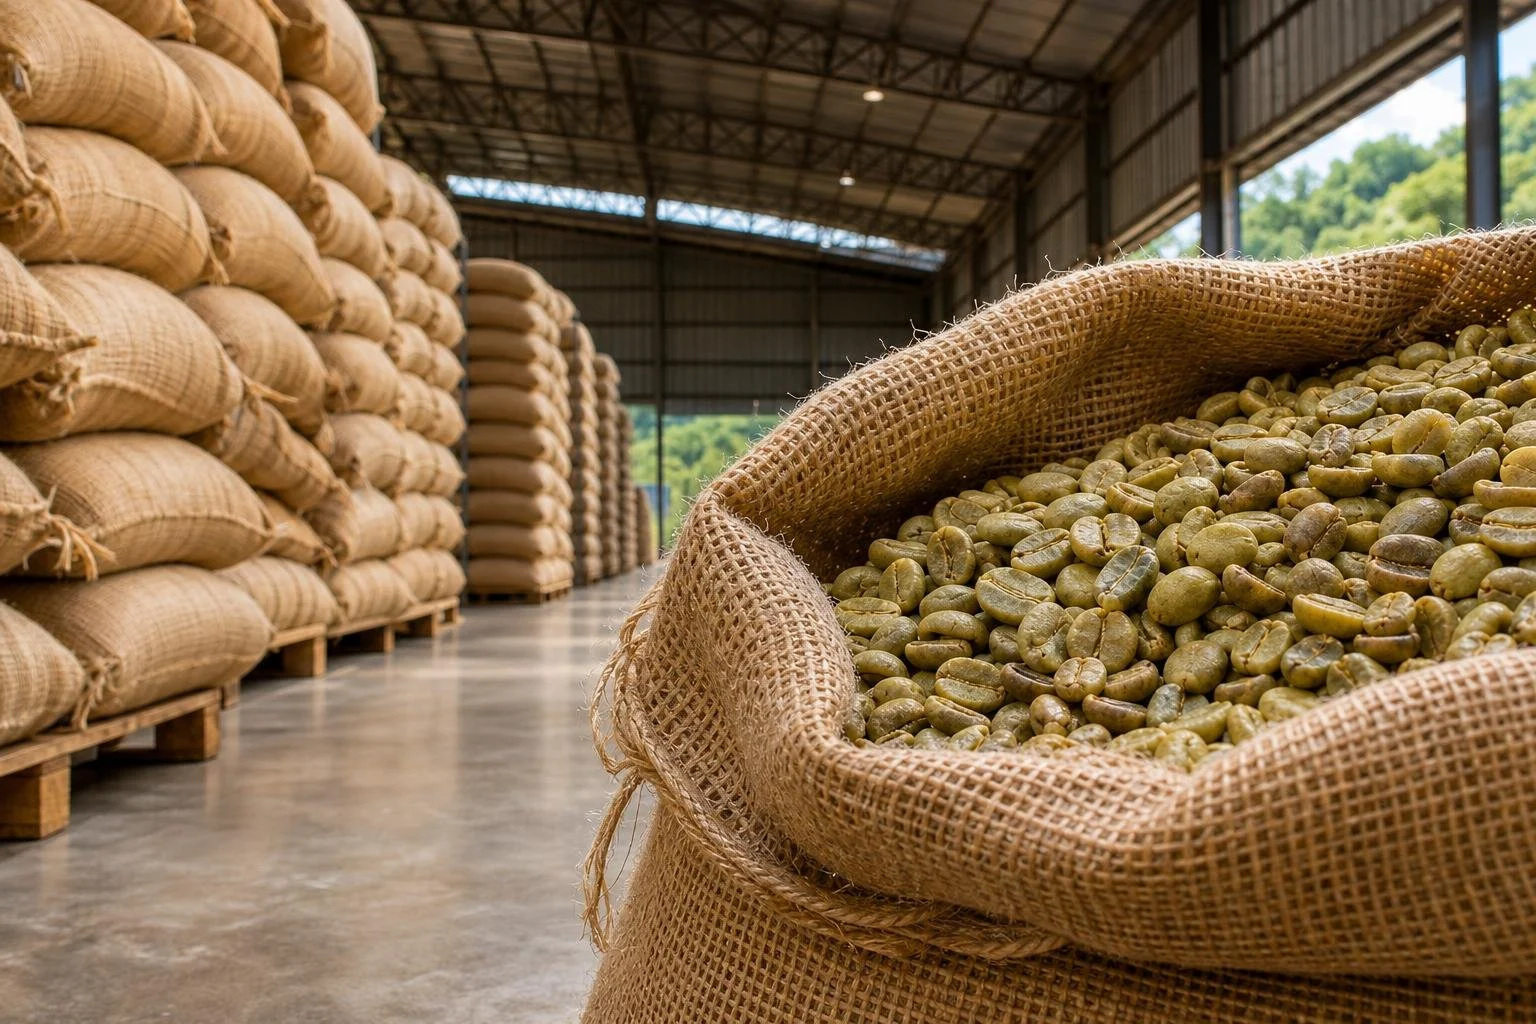
A recuperação da produção brasileira e a chegada de café de outras origens devem pressionar os preços internacionais entre o fim de 2026 e o início de 2027. Segundo o Rabobank, o mercado global pode registrar superávit de 8,82 milhões de sacas no ciclo 2026/27, impulsionado principalmente pelo volume produzido no Brasil.
A projeção faz parte do relatório “Perspectivas para o Agronegócio Brasileiro 2027”, divulgado no contexto do AgroInfo 2026. Apesar da expectativa de preços mais baixos, o banco avalia que a recomposição lenta dos estoques, os problemas de qualidade e os riscos climáticos devem manter a volatilidade do mercado.
Para o ciclo 2026/27, o Rabobank estima a produção brasileira em 73,3 milhões de sacas. Desse total, 48,7 milhões correspondem ao café arábica e 24,6 milhões ao conilon. Na comparação com a temporada anterior, a produção de arábica deve crescer 27,8%, enquanto a de robusta/conilon tende a recuar 3,9%.
A maior disponibilidade no Brasil é apontada como um dos principais fatores para a recuperação da oferta mundial. A entrada de café de outros países, especialmente do Vietnã, também contribui para esse cenário.
Para o trimestre seguinte ao levantamento, o banco projetou o arábica entre US$ 2,70 e US$ 2,90 por libra-peso, faixa equivalente a 270 a 290 cents por libra-peso. Para o robusta/conilon, a estimativa ficou entre US$ 3.500 e US$ 3.700 por tonelada. Os valores são projeções do relatório e não representam cotações em tempo real ou garantia de preços futuros.
Até o período analisado, o arábica acumulava desvalorização próxima de 11% em 2026, enquanto o robusta registrava queda de aproximadamente 15%. Ainda assim, a recuperação gradual dos estoques mantém o mercado sensível a mudanças nas perspectivas de abastecimento.
O aumento da produção não elimina as preocupações com a oferta de cafés de maior qualidade. De acordo com o Rabobank, chuvas acima da média histórica de 15 anos em diversas cidades atrasaram a colheita do arábica e provocaram a queda de frutos maduros no solo. Parte dos lotes perdeu qualidade, ampliando a atenção sobre os cafés classificados como “fine cup” e “good cup”.
Os impactos, no entanto, não foram generalizados. O relatório aponta efeitos mais relevantes entre produtores que dependiam exclusivamente de terreiros para a secagem. Assim, uma safra volumosa pode coexistir com restrições em segmentos específicos, já que o aumento da quantidade não significa uma oferta uniforme em qualidade.
Para o ciclo 2027/28, o Rabobank prevê redução na produção de arábica devido à bienalidade negativa, após a elevada produtividade da temporada atual. A realização de podas em parte das propriedades também pode limitar o volume colhido. No robusta/conilon, a expectativa é de recuperação do potencial produtivo, favorecida pelo desenvolvimento dos ramos e pelas chuvas satisfatórias no cinturão produtor durante o período avaliado.
O banco ressalta, porém, que ainda há um intervalo importante até a próxima colheita. Veranicos e temperaturas elevadas associados ao El Niño estão entre os riscos que podem alterar as estimativas.
As exportações brasileiras devem somar cerca de 41 milhões de sacas no ano civil de 2026. Para o ciclo comercial 2026/27, de julho a junho, a projeção varia entre 42 milhões e 45 milhões de sacas. Como os períodos são diferentes, os números não devem ser comparados diretamente.
Nos três primeiros meses do ciclo 2026/27, os embarques brasileiros alcançaram 11,21 milhões de sacas, alta de 15,5% ante as 9,70 milhões exportadas no mesmo intervalo anterior. Entre janeiro e setembro de 2026, as exportações totalizaram 29,09 milhões de sacas, uma redução de 0,2% na comparação anual.
Apesar da recuperação recente dos embarques, o Rabobank descreve um ambiente de negociações cautelosas. Produtores capitalizados mantêm parte da oferta retida, enquanto compradores acompanham a possibilidade de maior disponibilidade e preços menores.
O relatório também aponta que as exigências de sustentabilidade e rastreabilidade podem influenciar os fluxos comerciais. Para o Rabobank, o regulamento europeu sobre desmatamento, conhecido como EUDR, tende a ampliar a diferenciação entre fornecedores capazes de comprovar a origem e a legalidade do café e aqueles que direcionam a produção para outros mercados.
Na avaliação do banco, o Brasil dispõe de instrumentos que podem contribuir para essa adaptação, como o Cadastro Ambiental Rural (CAR). O relatório ressalta, contudo, a necessidade de integrar dados de geolocalização, monitoramento ambiental, rastreabilidade e comprovação de legalidade.
No mercado interno, o levantamento identifica sinais de recuperação do consumo após a retração registrada em 2025. Dados da Associação Brasileira da Indústria de Café (ABIC) apresentados no relatório indicam crescimento de 4,65% nas vendas do varejo no segundo quadrimestre de 2026, em relação ao mesmo período do ano anterior, para aproximadamente 7 milhões de sacas.
O preço médio do café ao consumidor foi de R$ 56,91 por quilo em setembro, abaixo dos R$ 65,29 registrados em janeiro e dos R$ 64,75 de setembro de 2025. Segundo o Rabobank, essa redução contribui para tornar o produto mais acessível.
O cenário projetado pelo banco combina maior oferta global e pressão sobre as cotações, mas mantém clima, estoques e qualidade como fatores centrais para as decisões de comercialização em 2027.
Fonte: Portal do Agronegócio.