
 Redação
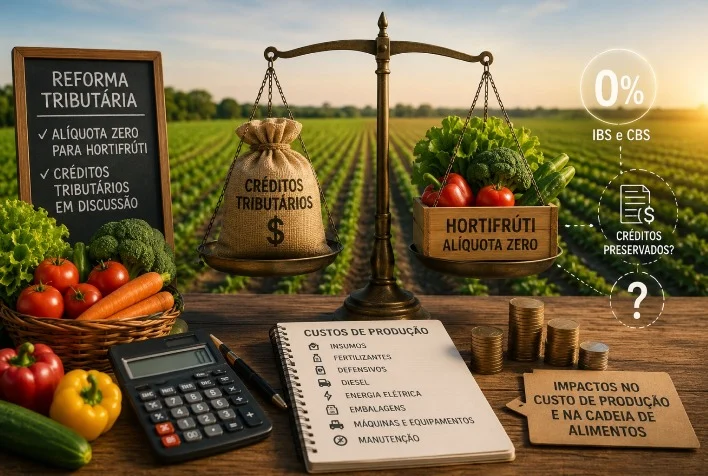
A Reforma Tributária no agro, especialmente com a Lei Complementar 214/2025, trouxe à tona um debate crucial sobre os créditos tributários que podem impactar os custos de produção dos agricultores brasileiros. A nova legislação estabelece a redução a zero das alíquotas do IBS e da CBS para produtos hortícolas, o que foi bem recebido pelo setor, mas também gerou incertezas sobre a manutenção dos créditos acumulados na compra de insumos.
Interpretação da Lei e Seus Efeitos
O cerne da discussão gira em torno da interpretação de dispositivos da Lei Complementar 214/2025. Os artigos que tratam da não cumulatividade e do aproveitamento de créditos são fundamentais para determinar se os produtores poderão manter os créditos ou se precisarão estorná-los, o que pode afetar diretamente a rentabilidade e os preços dos alimentos.
Gustavo Venâncio, especialista em soluções tributárias para o agro, destaca que a redação do artigo 148, que menciona “redução a zero das alíquotas”, pode alterar a forma como os créditos são tratados, gerando diferentes interpretações que influenciam os custos de produção.
Impactos no Custo de Produção
Se prevalecer a interpretação que exige o estorno dos créditos, os produtores poderão enfrentar um aumento significativo nos custos. Insumos como fertilizantes, defensivos agrícolas e energia elétrica, que são essenciais para a produção, poderiam deixar de ser recuperados integralmente, elevando o custo final da produção agrícola.
Esse aumento de custos pode não apenas afetar a rentabilidade dos agricultores, mas também impactar o preço final dos alimentos para o consumidor, gerando um efeito cascata na cadeia produtiva.
Transferência de Custos e Sustentabilidade
A possível perda de créditos pode resultar na transferência de custos para o produtor rural, que, em última análise, pode absorver parte da desoneração concedida ao consumidor. Essa situação contraria os princípios de neutralidade econômica que a Reforma Tributária busca implementar.
A não cumulatividade é um pilar fundamental da nova legislação, e a forma como essa questão será regulamentada terá implicações diretas na sustentabilidade financeira da produção de alimentos e na competitividade do agronegócio brasileiro nos próximos anos.
Com o debate ainda em aberto, a regulamentação da Reforma Tributária deverá ser acompanhada de perto pelo setor agropecuário. A definição sobre a manutenção ou não dos créditos tributários será crucial para o planejamento financeiro e os investimentos no campo.



