
 Redação
O Plano Safra 2026/27 marca um novo capítulo no financiamento do agronegócio brasileiro, com R$ 525,1 bilhões destinados a médios e grandes produtores. Apesar do valor expressivo, o crescimento de apenas 1,7% em relação à safra anterior levanta preocupações sobre a capacidade do programa em sustentar a expansão do setor agrícola nacional.
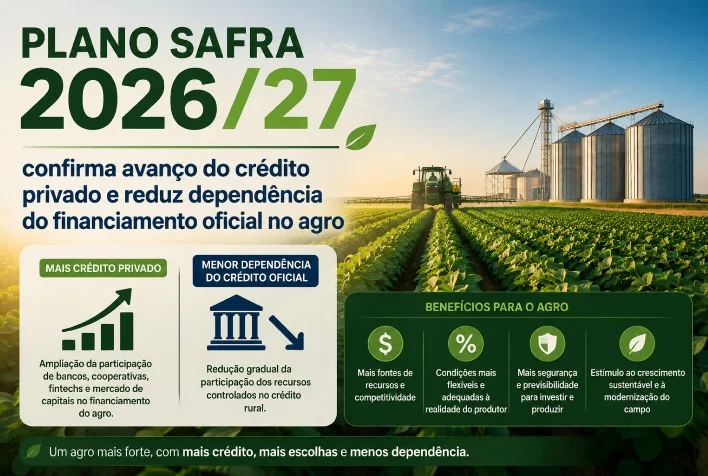
Uma mudança significativa no cenário é a crescente participação do crédito privado, que tem se tornado essencial para o financiamento rural. Instrumentos como Cédula de Produto Rural (CPR), Certificados de Recebíveis do Agronegócio (CRA) e Letras de Crédito do Agronegócio (LCA) estão reduzindo a dependência dos recursos subsidiados pelo governo.
Impactos do Novo Plano Safra no Agronegócio
O novo ciclo do Plano Safra é lançado em um contexto de margens mais apertadas e aumento da inadimplência em algumas cadeias produtivas. Com R$ 384,9 bilhões destinados ao custeio e comercialização, houve uma redução de 7,2% em comparação à safra anterior, enquanto os investimentos em modernização e tecnologia cresceram 38,1%, totalizando R$ 140,2 bilhões.
Além disso, as taxas de juros para financiamento também foram reduzidas, acompanhando a queda da taxa Selic. O crédito de custeio empresarial agora está em 12,5% ao ano, enquanto o Pronamp caiu para 9%, o que pode facilitar o acesso ao crédito para os produtores.
A participação do crédito subsidiado no financiamento rural tem diminuído, representando atualmente cerca de 22% do total do Plano Safra. Isso indica que o agronegócio está se tornando menos dependente de subsídios e mais integrado ao sistema financeiro e ao mercado de capitais.
As cooperativas financeiras também têm ganhado destaque, dobrando sua participação nas operações de crédito rural nos últimos dez anos. Elas se tornaram uma fonte crucial de financiamento, especialmente em regiões onde os bancos tradicionais têm menor presença.
Com o crescimento do estoque de CPR, que saltou de R$ 170 bilhões para R$ 565 bilhões, o mercado privado de crédito rural está se consolidando. Esse movimento, que inclui também os Fiagros e CRA, movimenta cerca de R$ 1,4 trilhão, transformando a dinâmica do financiamento agropecuário.
Para os produtores, o desafio agora é gerenciar de forma eficaz essas diferentes fontes de financiamento. A integração de ferramentas como CPR e operações estruturadas no planejamento financeiro das propriedades será fundamental para garantir a competitividade no setor.
O futuro do crédito rural no Brasil parece estar se moldando por uma combinação de recursos públicos e privados. Com o Plano Safra atuando como parte de um sistema mais amplo, a atenção dos produtores deve se voltar para a qualidade do financiamento e a gestão de riscos, assegurando assim a sustentabilidade e o crescimento do agronegócio nos próximos anos.



