
 Redação
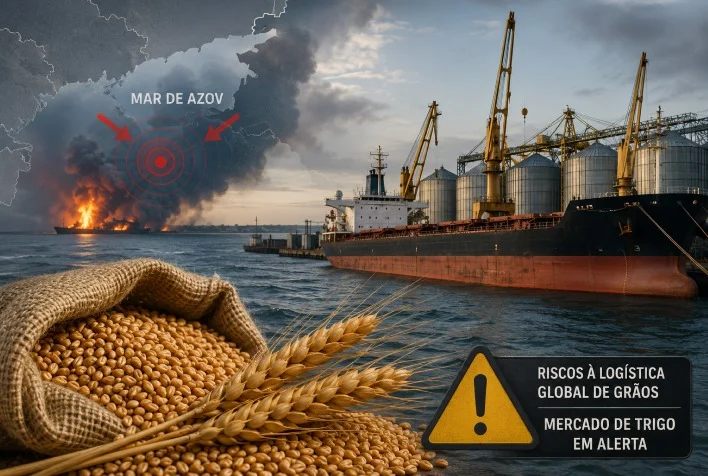
Conflitos no Mar de Azov afetam logística global de grãos e elevam preocupações no mercado de trigo
A intensificação dos ataques no Mar de Azov está colocando em risco a logística agrícola global, especialmente no que diz respeito às exportações de trigo. A região é crucial para o escoamento do grão produzido por Rússia e Ucrânia, que juntas representam cerca de 25% das exportações mundiais desse cereal.
Com a escalada militar, os preços do trigo começaram a subir, refletindo a incerteza sobre a continuidade das exportações. A situação se torna ainda mais crítica, uma vez que a Rússia é a maior exportadora mundial de trigo, e qualquer instabilidade na região pode impactar diretamente o abastecimento global.
Alternativas e impactos no mercado interno
O Ministério da Agricultura da Rússia anunciou que pretende redirecionar embarques de grãos para portos alternativos, minimizando os impactos diretos sobre o abastecimento doméstico e internacional. Apesar das preocupações, o governo russo afirma ter infraestrutura suficiente para manter o fluxo de exportações.
Esse movimento ocorre em um momento estratégico, com a colheita da nova safra de trigo se aproximando. Projeções indicam que a produção russa pode alcançar 88,5 milhões de toneladas na temporada 2026/27, com exportações estimadas em 47 milhões de toneladas.
Expectativas de preços e segurança alimentar
A tensão no Mar de Azov já está influenciando as expectativas do mercado internacional. Os contratos de trigo estão se valorizando, refletindo o aumento da percepção de risco entre compradores, especialmente em países que dependem das exportações russas e ucranianas.
Além das questões logísticas, o mercado está atento às possíveis mudanças nos custos de frete e seguros marítimos, que podem impactar ainda mais os preços. A insegurança na região adiciona uma nova camada de incerteza ao comércio global de cereais.
Para o agronegócio, essa situação ressalta a importância da diversificação de fornecedores e a necessidade de monitorar outros países produtores que possam compensar uma eventual redução nas exportações do Leste Europeu. O comportamento dos preços agrícolas globais continuará a ser influenciado por qualquer agravamento do conflito na região.



