 Rafael Nazar
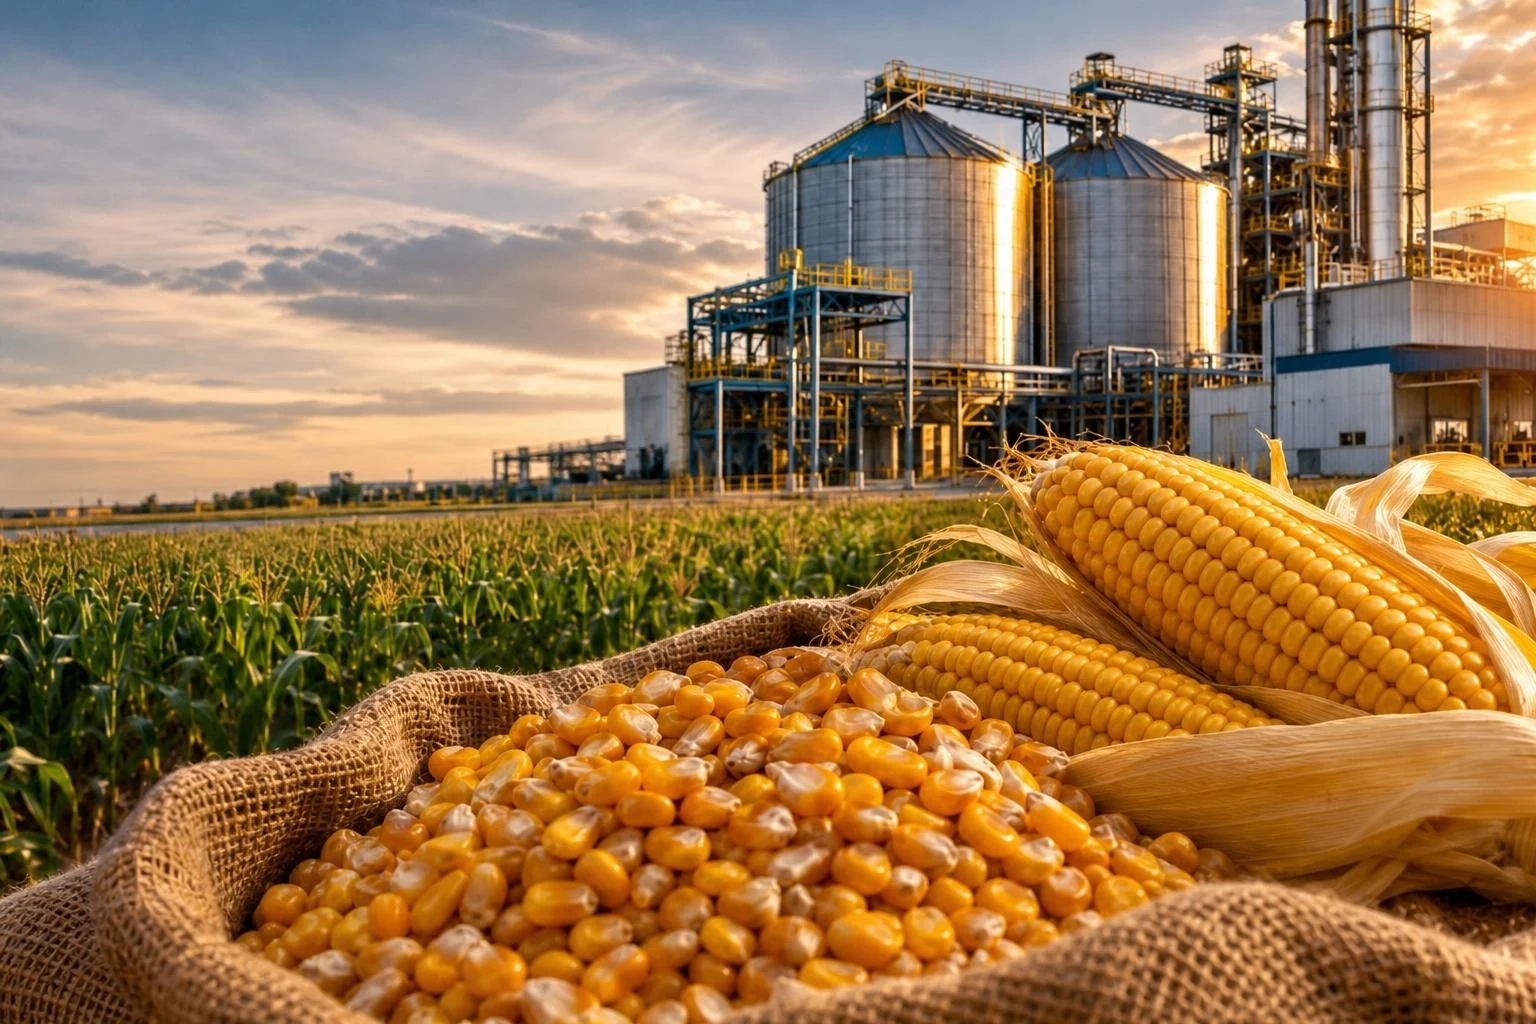
O crescimento da indústria de etanol de milho está provocando mudanças estruturais no mercado brasileiro, com impactos sobre a formação dos preços, a comercialização e a rentabilidade da safrinha. A avaliação é do RaboResearch, área de pesquisas econômicas do Rabobank, em estudo elaborado pela analista econômica sênior Marcela Marini e divulgado em 18 de novembro de 2026.
Segundo o levantamento, a expansão das usinas, a melhoria da infraestrutura logística e o fortalecimento da demanda doméstica reduziram a dependência histórica das exportações e ampliaram a concorrência pelo milho nas principais regiões produtoras.
Em estados com grandes excedentes, como Mato Grosso, a instalação de unidades industriais próximas às áreas de produção criou uma alternativa de comercialização para os agricultores. Com isso, parte das desvantagens relacionadas ao transporte foi reduzida, enquanto os preços no interior ganharam sustentação e os descontos em relação às referências internacionais diminuíram.
O estudo aponta ainda que a indústria de biocombustíveis passou a oferecer uma demanda mais previsível do que os canais tradicionais de exportação. As usinas precisam receber matéria-prima durante todo o ano e, em muitos casos, possuem estruturas próprias de armazenamento, o que permite organizar o abastecimento e negociar com os fornecedores em diferentes períodos.
Entre 2016 e 2025, a produção brasileira de milho cresceu, em média, 7,7% ao ano, segundo o RaboResearch. No mesmo intervalo, a produção de soja avançou 5,9% ao ano. A produção de milho praticamente dobrou, com a maior parte do crescimento concentrada na segunda safra, enquanto a área destinada ao milho de verão permaneceu relativamente estável.
A expansão foi favorecida por avanços agronômicos e tecnológicos e pela consolidação do sistema de cultivo de soja seguida do milho safrinha. O uso da mesma propriedade para duas safras permitiu compartilhar parte da estrutura produtiva e aumentar a eficiência no uso da terra, sem uma expansão proporcional da área agrícola.
O aumento acelerado da oferta, porém, também trouxe dificuldades comerciais. A concentração da colheita do milho após a retirada da soja passou a colocar grandes volumes no mercado em períodos curtos, pressionando a armazenagem, o transporte e os preços regionais.
Mato Grosso é destacado no estudo como o principal exemplo dessa transformação. O estado responde por aproximadamente 50% da produção brasileira de milho de segunda safra e, caso fosse considerado isoladamente, estaria entre os maiores produtores mundiais do cereal, atrás apenas dos Estados Unidos e da China.
Apesar da elevada capacidade produtiva, a distância em relação aos principais centros consumidores e aos portos de exportação representou historicamente uma desvantagem para o estado. A combinação entre aumento da produção, demanda regional limitada e custos de transporte gerou excedentes recorrentes e pressionou os valores recebidos pelos agricultores.
Essa situação foi especialmente observada entre 2013 e 2015, quando os preços do milho em Sorriso, importante polo agrícola mato-grossense, atingiram níveis historicamente baixos em termos reais. Conforme o levantamento, a oferta frequentemente superava a capacidade regional de consumo e armazenamento, e as políticas públicas de preços mínimos tinham efeito limitado diante do excesso de produto.
A ampliação dos corredores logísticos do Arco Norte foi uma das primeiras mudanças a reduzir as dificuldades de escoamento enfrentadas pelos produtores do Centro-Oeste. A infraestrutura aumentou as alternativas de transporte e melhorou o acesso aos mercados internacionais, diminuindo parte da desvantagem provocada pelas longas distâncias.
Mais recentemente, as usinas de etanol passaram a oferecer um destino comercial próximo para o milho que antes precisava ser transportado até centros consumidores ou terminais portuários. Enquanto o Arco Norte ampliou a capacidade de exportação, o processamento doméstico criou novas opções de venda dentro das próprias regiões produtoras.
Para 2026, o RaboResearch projeta que a indústria brasileira de etanol utilizará aproximadamente 27 milhões de toneladas de milho. O volume representa uma mudança no papel do biocombustível, que deixou de ser um uso marginal do cereal e passou a ocupar posição relevante no equilíbrio entre oferta e demanda.
A alimentação animal continua sendo a principal fonte de consumo doméstico, mas a indústria de etanol se tornou uma importante demanda adicional. A necessidade de abastecimento contínuo das usinas e a capacidade de armazenamento de muitas unidades também contribuem para a presença de compradores mais constantes nas regiões produtoras.
O Rabobank analisou os efeitos dessa mudança sobre os preços a partir do mercado de Sorriso. Para isso, comparou o valor local do milho, convertido em dólares por bushel, com uma referência internacional equivalente. Esse diferencial, conhecido como basis, indica o desconto ou o prêmio do produto regional em relação ao mercado externo.
Entre 2011 e 2015, os descontos registrados em Sorriso foram expressivos. Em 2013, o diferencial chegou a aproximadamente US$ 3,30 por bushel abaixo da referência internacional. Nos anos seguintes, essa distância diminuiu, em parte pela melhoria das condições de exportação e também pelo aumento da concorrência pelo milho dentro de Mato Grosso.
Historicamente, as exportações eram o principal destino dos volumes não absorvidos pelo consumo nacional. Em 2023, o Brasil exportou aproximadamente 54 milhões de toneladas de milho, favorecido por condições internacionais e mudanças nos fluxos do comércio de grãos. Depois, o país passou a enfrentar concorrência mais intensa de fornecedores como Estados Unidos e Argentina.
Com o avanço do etanol, a indústria nacional passou a disputar diretamente com os compradores internacionais a disponibilidade do cereal. De acordo com o estudo, isso não elimina os excedentes exportáveis, mas reduz a parcela da produção que necessariamente precisa ser enviada ao exterior.
O RaboResearch avalia que, em períodos de maior restrição na oferta, os preços internos podem se aproximar ou até superar os níveis equivalentes aos da exportação. Nesses casos, compradores domésticos podem oferecer condições mais atrativas, reduzindo temporariamente a competitividade do milho brasileiro no mercado internacional.
As exportações, então, tenderiam a absorver uma parcela residual dos excedentes não consumidos internamente. O movimento é considerado especialmente relevante em Mato Grosso, onde a instalação das primeiras grandes unidades de etanol tornou mais evidente a mudança na dinâmica comercial.
O estudo também destaca que a estrutura de recebimento e armazenamento das usinas ajuda a reduzir a pressão sobre a comercialização da safra. Como podem distribuir as compras ao longo do ano, essas unidades ampliam as alternativas dos produtores e tornam a demanda regional mais previsível em um país que enfrenta limitações históricas na armazenagem de grãos.