
 Redação
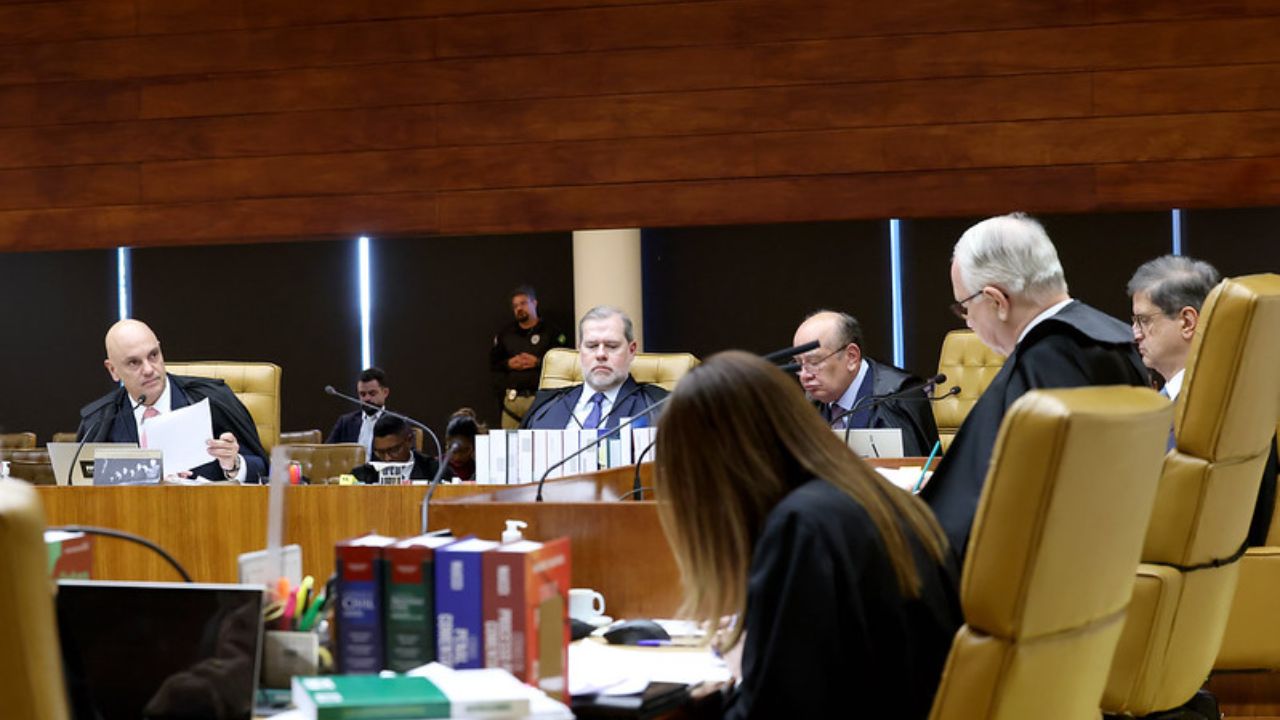
Pessoas com deficiência agora têm direito à isenção total de impostos na compra de veículos, independentemente do grau da deficiência. Essa decisão foi tomada pelo Supremo Tribunal Federal (STF) em julgamento realizado na segunda-feira (3), que considerou inconstitucional um trecho da Reforma Tributária que limitava o benefício a deficiências classificadas como moderadas ou graves. Com essa mudança, autistas com Transtorno do Espectro Autista (TEA) de nível de suporte 1 e pessoas com deficiência leve também poderão usufruir do desconto fiscal.
O julgamento envolveu duas ações que questionavam a Lei Complementar 214/2025, que regulamentou a Reforma Tributária e estabeleceu as condições para a redução das alíquotas do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) na aquisição de veículos. Uma das ações, apresentada pelo Instituto Nacional de Direitos da Pessoa com Deficiência Oceano Azul, contestava a restrição do benefício a quadros de deficiência mental severa ou profunda e autistas de grau moderado ou grave. A outra ação, movida pela Associação Nacional de Apoio às Pessoas com Deficiência (ANAPCD), questionava a exclusão dos autistas de nível de suporte 1 e as regras de adaptação veicular exigidas pela legislação.
O relator do caso, ministro Alexandre de Moraes, argumentou que a legislação ultrapassou o que foi autorizado pela Emenda Constitucional 132/2023, que instituiu a Reforma Tributária. Ele destacou que a Constituição não faz distinção entre os beneficiários com base na intensidade da deficiência, e qualquer exclusão automática fere o princípio da igualdade. O voto do relator foi acompanhado por todos os ministros da Corte.
Com a nova decisão, as expressões que condicionavam o benefício a termos como severa ou profunda, moderada ou grave, foram eliminadas da lei. Assim, qualquer pessoa com deficiência reconhecida poderá adquirir veículos nacionais com alíquota zero de IBS e CBS. No entanto, a exigência de um intervalo mínimo de três anos entre as compras para renovar o veículo com o benefício foi mantida, justificando-se pela maior intensidade de uso dos táxis.
A isenção para pessoas com deficiência na compra de automóveis já existia antes da Reforma Tributária, mas precisou ser ajustada com a criação do IBS e da CBS. A expectativa é que a decisão do STF facilite o acesso ao benefício e reduza disputas administrativas relacionadas a laudos médicos e classificações de grau, que costumavam gerar recursos e negativas por parte de concessionárias e órgãos de trânsito.



