 Rafael Nazar
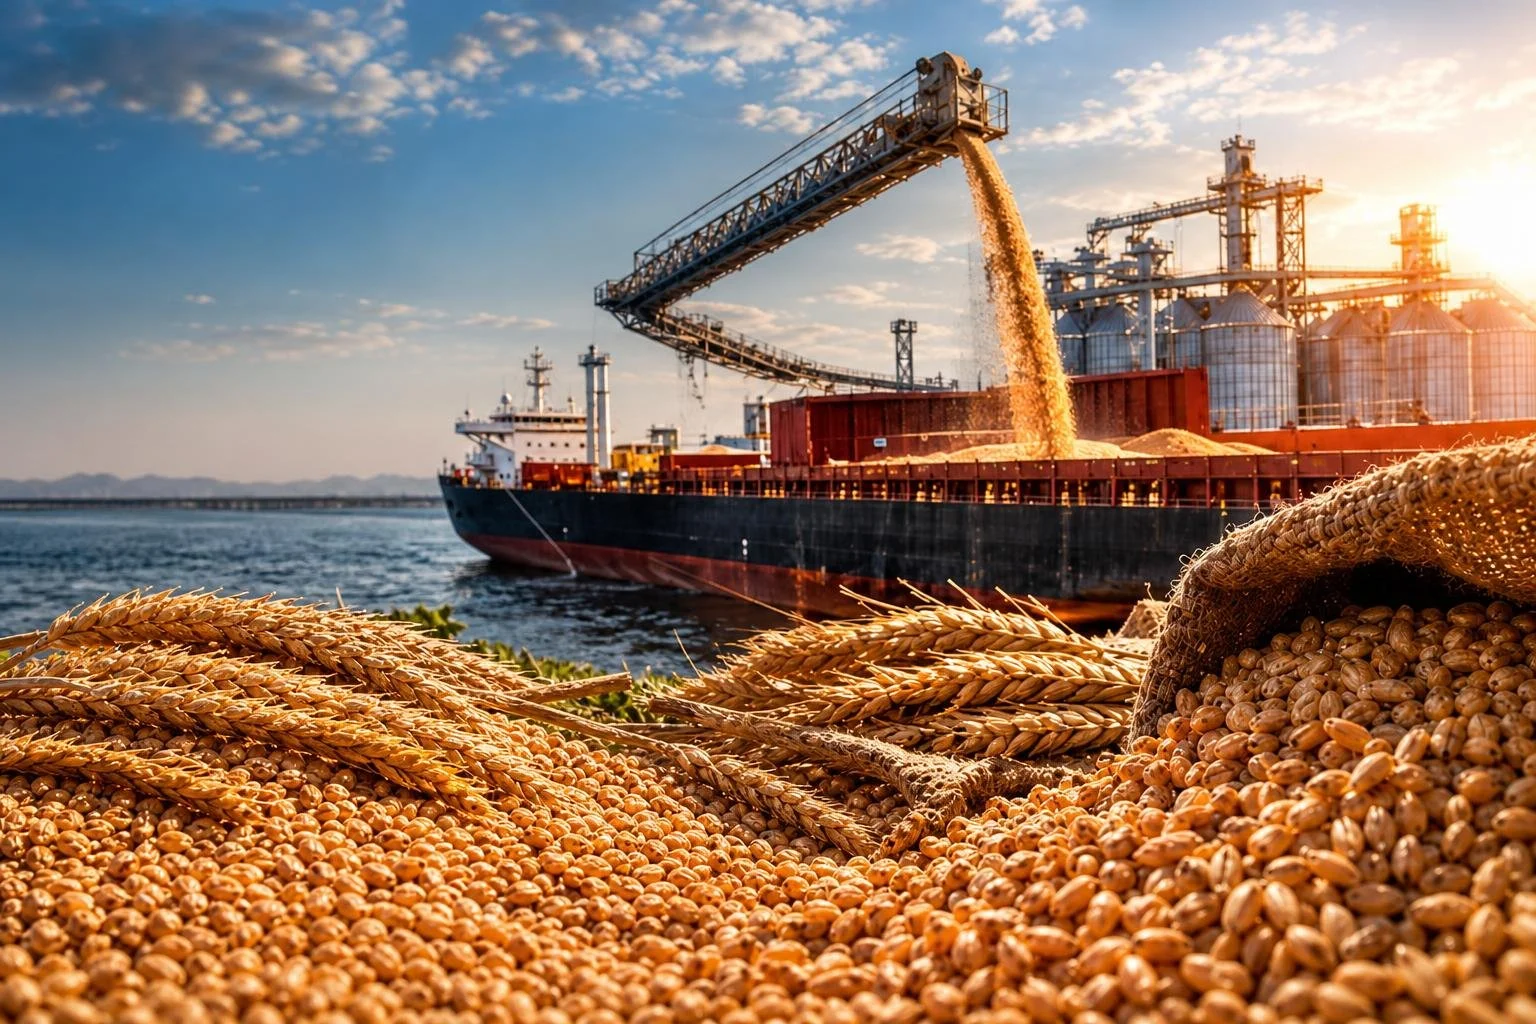
O mercado brasileiro de trigo encerra outubro pressionado pela redução da safra nacional, pela piora na qualidade dos grãos, pela maior dependência das importações e pela instabilidade cambial. Com a oferta limitada, o trigo de melhor qualidade mantém preços firmes, enquanto os lotes inferiores enfrentam descontos maiores.
O cenário foi discutido no 33º Congresso Internacional da Indústria do Trigo, realizado nos dias 21, 22 e 23 de outubro. Durante o evento, a Associação Brasileira da Indústria do Trigo (Abitrigo) estimou que o Brasil deverá importar aproximadamente 9 milhões de toneladas, o que representaria um recorde histórico em três décadas.
As projeções da consultoria Safras & Mercado são ainda mais elevadas e indicam que as importações podem chegar a 9,75 milhões de toneladas, diante da queda significativa na produção nacional.
Segundo a consultoria, a safra brasileira de trigo na temporada 2026/27 está estimada em 5,096 milhões de toneladas. O volume representa redução de 449 mil toneladas, ou 8,1%, em relação à estimativa anterior. Na comparação com as 8,12 milhões de toneladas colhidas em 2025/26, a retração chega a aproximadamente 37%.
A queda está relacionada principalmente às condições climáticas desfavoráveis durante o desenvolvimento das lavouras. Chuvas frequentes, baixa luminosidade e maior incidência de doenças comprometeram a produtividade e a qualidade dos grãos nas principais regiões produtoras.
De acordo com Thiago Oleto, analista da Safras & Mercado, os problemas climáticos atingiram praticamente todas as regiões produtoras. Em São Paulo, as perdas podem alcançar aproximadamente 95% da safra. No Paraná, embora a colheita tenha chegado a 88% da área cultivada, a avaliação das lavouras piorou de forma significativa. A parcela classificada em boas condições caiu de 60% para 41% ao longo de outubro.
A menor oferta de grãos de qualidade também aumentou a dificuldade de abastecimento da indústria moageira. O trigo Tipo 1, utilizado na produção de farinha para panificação, ficou mais escasso no mercado brasileiro. Com isso, os lotes de melhor qualidade passaram a ter maior sustentação nos preços, enquanto os produtos inferiores precisaram oferecer descontos mais elevados para atrair compradores.
Entre os principais estados produtores, o Paraná manteve preços firmes devido à disponibilidade reduzida de cereal adequado à indústria. Em Ponta Grossa, a tonelada encerrou outubro cotada a R$ 1.520. No Rio Grande do Sul, o avanço da colheita elevou a oferta e pressionou as cotações. Com cerca de 19% da área colhida, os preços recuaram até 9% desde o início do mês. Em Carazinho, a tonelada foi negociada a R$ 1.420.
O trigo argentino ajudou a limitar as altas no mercado brasileiro durante boa parte de outubro. Conforme Thiago Oleto, o dólar abaixo de R$ 5,00 e a redução dos preços de exportação na Argentina diminuíram o custo do cereal importado. Até 20 de outubro, cerca de 41% do trigo embarcado pela Argentina naquele mês tinha o Brasil como destino.
Na reta final do período, porém, o dólar subiu mais de 8% ante o real no pregão de 26 de outubro, após o resultado do segundo turno das eleições presidenciais. A valorização cambial encareceu o trigo importado e deu sustentação adicional aos preços do produto nacional.
Dados do line-up de importação apontam a previsão de desembarque de 1,208 milhão de toneladas de trigo nos portos brasileiros entre setembro e dezembro. O volume é 37,9% superior às 875,9 mil toneladas programadas para o mesmo intervalo da temporada anterior. A previsão é de 305,3 mil toneladas em setembro, 539,1 mil em outubro, 334 mil em novembro e 30 mil em dezembro.
A Argentina concentra 910.255 toneladas, equivalentes a 75,3% do volume programado. O Canadá aparece em seguida, com 97.066 toneladas, ou 8% das importações previstas. Outras 201 mil toneladas, correspondentes a 16,6%, ainda têm origem a confirmar.
São Paulo é o principal destino do trigo importado, com 327.494 toneladas previstas para desembarque. Na sequência aparecem Ceará, com 201.837 toneladas; Paraná, com 188.175; Bahia, com 154.769; e Pernambuco, com 120.800. Juntos, os cinco estados concentram 82,2% do volume previsto para o período. Até o momento do levantamento, não havia registro de movimentação de trigo por cabotagem.
Para a Safras & Mercado, o mercado brasileiro continuará condicionado à oferta interna, à qualidade dos grãos, à disponibilidade internacional e ao comportamento do câmbio. A redução da safra 2026/27 e os problemas de qualidade ampliam a necessidade de importações para atender à indústria moageira, aumentando a exposição do Brasil às condições comerciais de fornecedores como a Argentina.
A escassez de trigo de melhor qualidade pode favorecer preços mais firmes aos produtores nacionais, embora o dólar e a competitividade do cereal importado continuem limitando a valorização. Para os moinhos, o desafio será garantir o abastecimento e encontrar lotes adequados às diferentes demandas da indústria alimentícia.
Fonte: Portal do Agronegócio.