 Rafael Nazar
Uberlândia contabilizou 364,8 mil consumidores inadimplentes em setembro de 2026, segundo levantamento do Serasa. A dívida média era de R$ 8.937,88 por pessoa, valor 26% superior à média nacional, de R$ 7.093,83, e 27% acima da média de Minas Gerais, de R$ 7.053,05.
Os dados mostram que o número de consumidores com contas em atraso e o valor médio das dívidas cresceram nos últimos anos, em ritmos diferentes. Em 2025, Uberlândia tinha aproximadamente 359 mil inadimplentes. Em 2024, eram cerca de 350 mil e, em 2023, aproximadamente 311 mil. No período, o aumento foi de 53 mil pessoas, o equivalente a 17%.
A dívida média por consumidor cresceu ainda mais. Em setembro de 2026, chegou a R$ 8,9 mil, depois de registrar R$ 7,9 mil no início do ano e R$ 7,4 mil em 2025. Em 2024, o valor era de aproximadamente R$ 6,4 mil. Desde então, a alta acumulada foi de R$ 2,5 mil, ou 39%.
As mulheres representam 51,2% dos consumidores inadimplentes de Uberlândia, enquanto os homens correspondem a 48,8%. Por faixa etária, o maior percentual está entre pessoas de 26 a 40 anos, que representam 32,8% do total. Em seguida aparecem os consumidores de 41 a 60 anos, com 24,9%, e aqueles com mais de 60 anos, que correspondem a 21,2%. O público de até 25 anos representa 11%.
Em setembro de 2026, o Brasil tinha aproximadamente 84,2 milhões de pessoas com contas em atraso, que acumulavam uma dívida total de R$ 597,4 bilhões. A média nacional era de R$ 7.093,83 por consumidor. Em Minas Gerais, o valor médio era de R$ 7.053,05. Com isso, a dívida média dos inadimplentes de Uberlândia era 26% maior que a nacional e 27% superior à estadual.
Em Uberlândia, bancos e cartões de crédito são a principal origem das dívidas, com 27,96% do total. Na sequência aparecem as contas básicas, como água, energia elétrica e gás, responsáveis por 22,97% das pendências. Juntas, as duas categorias concentram praticamente metade das dívidas dos consumidores da cidade.
Em Minas Gerais, bancos e cartões respondem por 26,4% das dívidas, enquanto os serviços básicos representam 21,1%. Depois aparecem as financeiras, com 19,1%; os serviços, com 11,3%; e as telecomunicações, com 7,8%.
Para a advogada e planejadora financeira Cleicia Regina, os números refletem principalmente a falta de preparo para lidar com o dinheiro. “É importante, sempre que a gente pensar em inadimplência, que esse número reflete principalmente a falta de investimento em conhecimento sobre finanças, sobre como fazer um orçamento, um planejamento. É um reflexo de uma sociedade que não tem educação nem letramento em finanças”, afirma.
A especialista também aponta o consumo exagerado como um dos fatores para o aumento da inadimplência. “A gente vê um descontrole, principalmente, no consumo. O tempo todo nós somos estimulados a consumir de forma exacerbada e muitas vezes a pessoa consome de modo que até o custo de vida básico dela se torna difícil de manter. E, como não há educação financeira, sem uma reserva de emergência, qualquer imprevisto que a pessoa tem se torna um motivo para o endividamento”, avalia.
Segundo Cleicia, os juros podem transformar uma dívida pequena em um problema maior. “A pessoa tem ali um valor disponibilizado de forma mais fácil, mas no longo prazo, com juros compostos, rotativo de cartão, cheque especial, tudo vai ficando mais caro. O consumidor entra no modo de sobrevivência, porque o valor original da dívida era até pagável, mas esses juros abusivos tornam a dívida basicamente impagável no curto prazo, o que acaba tirando a paz do endividado e comprometendo a saúde mental”, explica.
Para quem está com as contas atrasadas, a orientação é organizar a situação com calma. “O mais importante é a pessoa manter a serenidade para que ela tenha condição de fazer um mapeamento de todas essas dívidas”, orienta a especialista.
“Para isso, é necessário colocar tudo no papel, fazer um raio-x do seu orçamento, entender o que é o básico que não dá para ficar sem, como alimentação, água, luz, aluguel, e também mapear quais são as dívidas e entender quais são prioridade de pagamento, quais cabem dentro do seu orçamento e ter condições de fazer algum acordo ou renegociação estratégica via Procon, Defensoria Pública, para poder sair dessa situação”, completa.
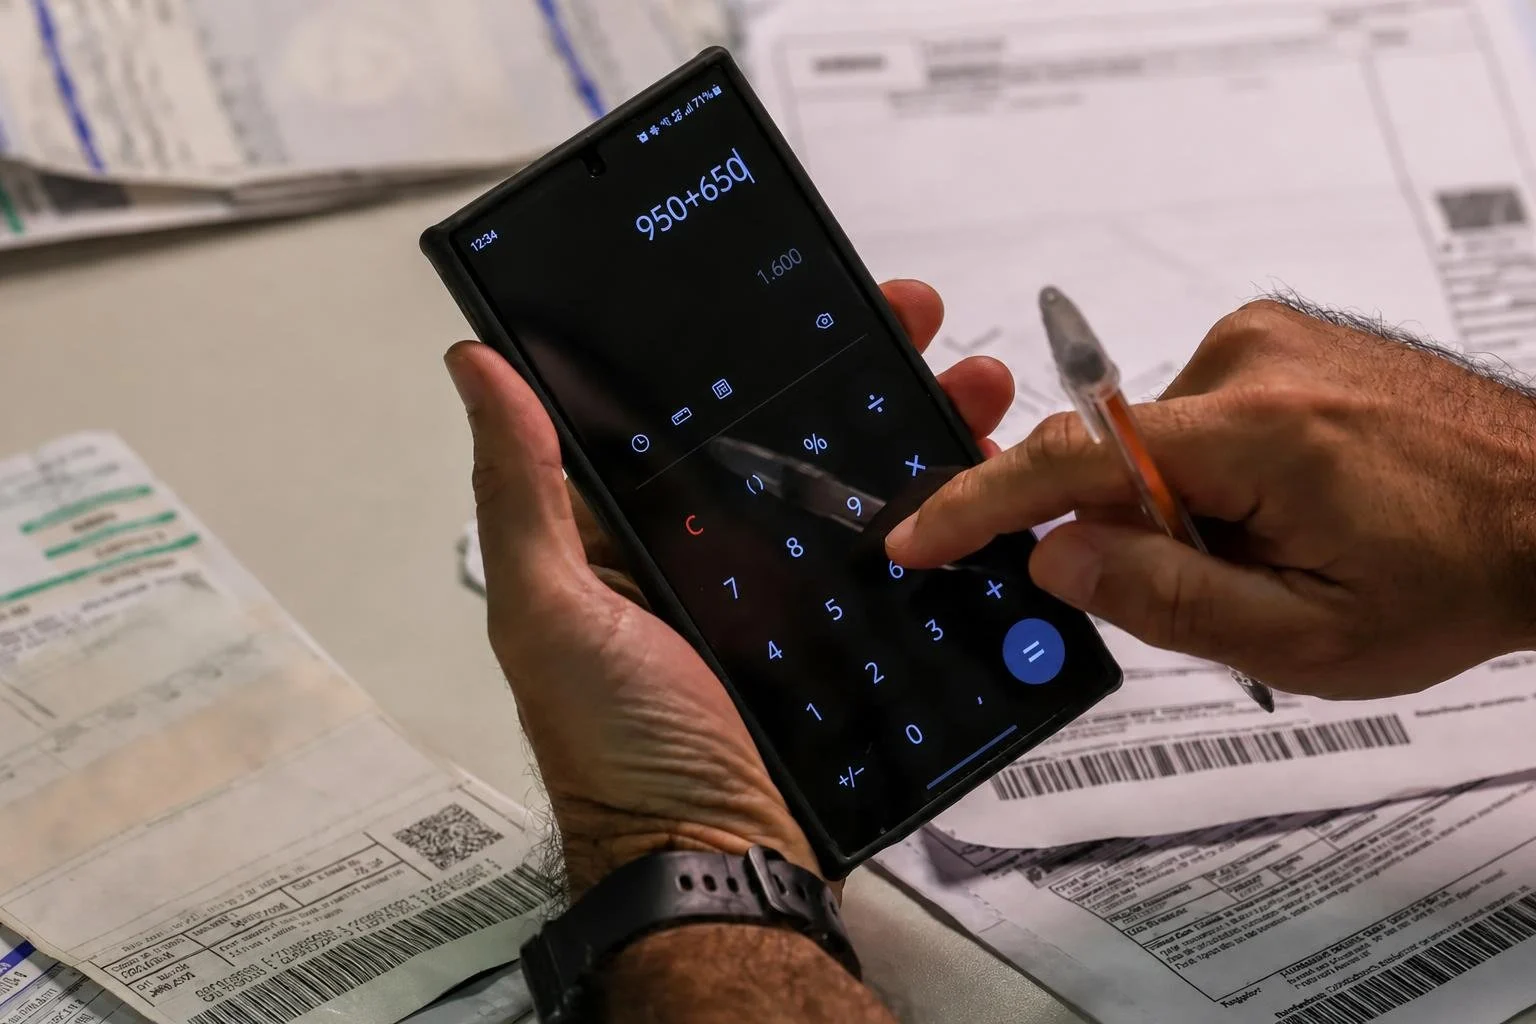
Foto: Joédson Alves/Agência Brasil.